| Темы безопасности денежных операций, сохранности финансов и надежности банков волнуют сейчас многих. В каких случаях блокируют счета и как не стать жертвой ФЗ-115 «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма»? Безопасно ли и выгодно ли хранить деньги в банке? Как оценить надежность банка и в каких случаях отзывают лицензии? Эти вопросы обсудили предприниматели и банкиры на круглом столе, который состоялся в обновившем свой интерьер ресторане «Адмирал Джон Бенбоу». | 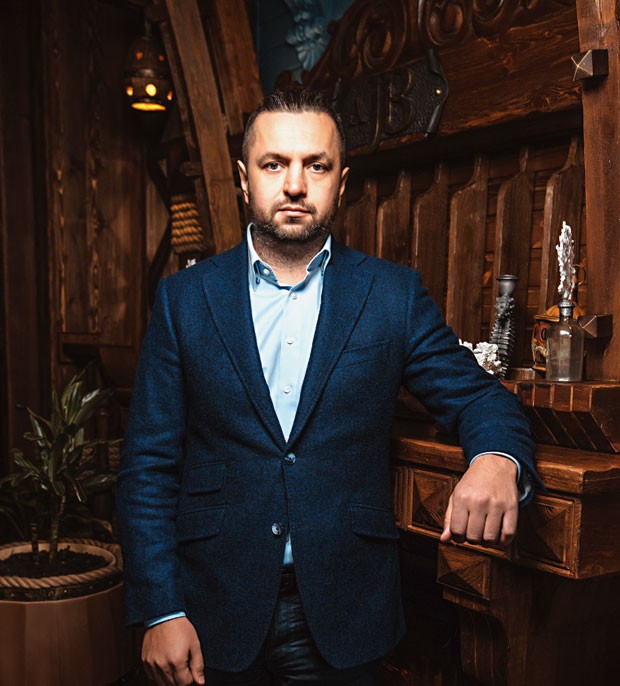 ТАРАС КРИШТАНОВИЧ, модератор, бизнесмен, инвестор |
|
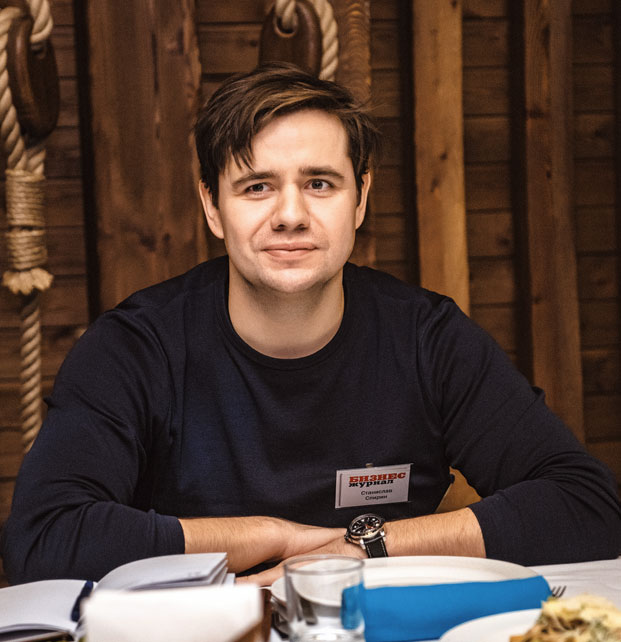 СТАНИСЛАВ СПИРИН, Торгово-производственная компания «Сейд» |
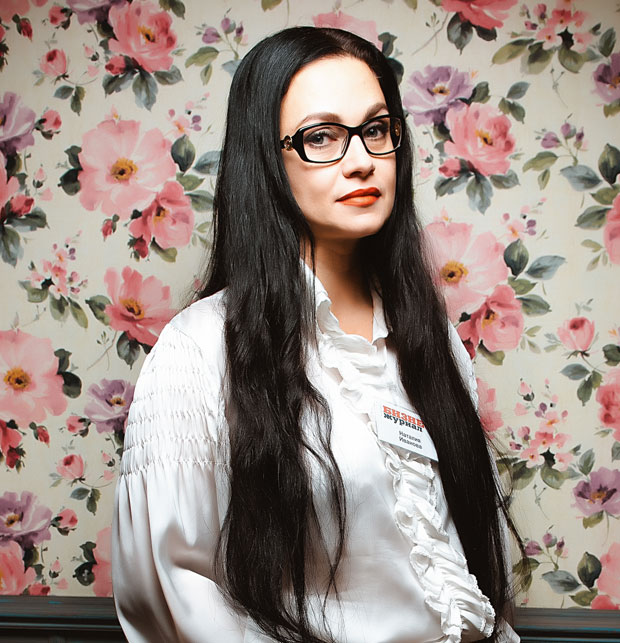 НАТАЛИЯ ИВАНОВА, главный редактор издательского дома «Победа» |
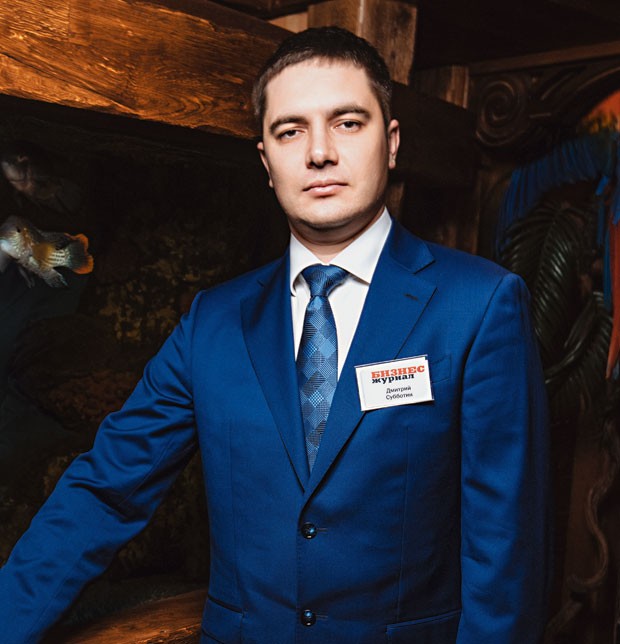 ДМИТРИЙ СУББОТИН, управляющий ДО в г. Сургуте Тюменского филиала АО «Россельхозбанк» |
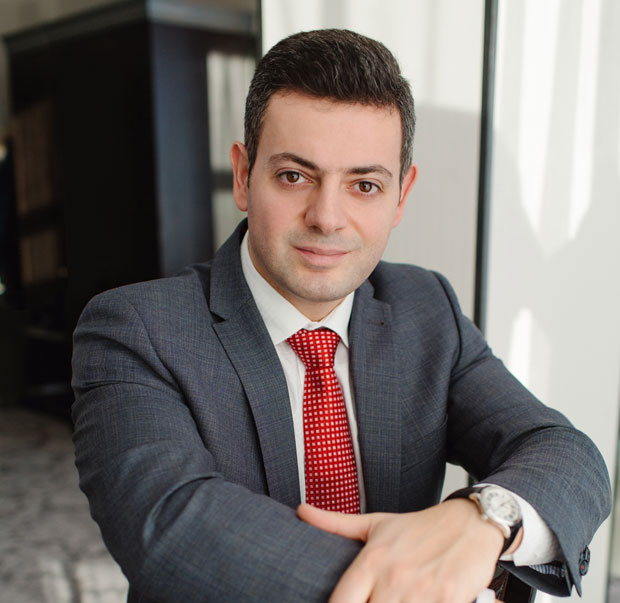 АЛИК КИКАНЯН, директор премиального банкинга АО БАНК «СНГБ» |
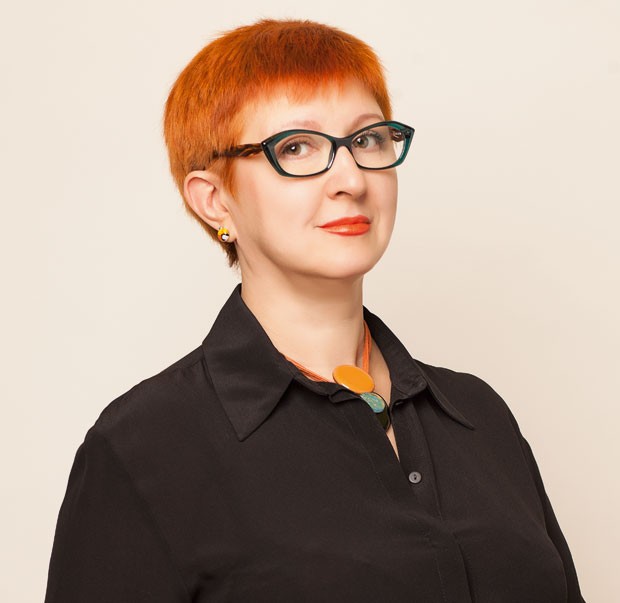 ЕЛЕНА ЧЕРНЯВСКАЯ, учредитель ООО «Бух и К» |
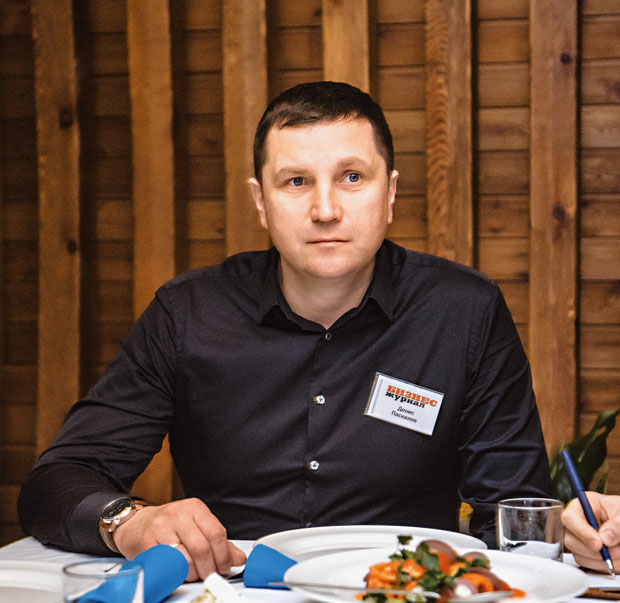 ДЕНИС ПАСКАЛОВ, генеральный директор ООО «Макро-Строй», завода металлоконструкций |
Наталия Иванова: В последнее время вокруг темы банков в предпринимательской среде ходит много слухов и опасений. Часто слышишь: «Кошмарят бизнес, все движения денег просматривают, счета закрывают…» «Банки будут сдавать всех в налоговую или ФСБ…» «Будет всем «спасибо» от Сбербанка…» «Нужно уходить в нал…» и т. д. Каждый день в какой-нибудь группе эта тема всплывает. Вот мы и решили получить информацию из первых уст — от самих банкиров. Поэтому собрали за одним столом представителей бизнеса и представителей банков, чтобы в беседе узнать истину.
Тарас Криштанович: Да, на самом деле вопросов в бизнес-среде созрело много, потому что и слухов много, и реальная информация имеется — о том, что блокируются счета предприятий и частных лиц. Как правило, люди даже не представляют, что делать и как предотвратить эти проблемы, потому что информации никто не дает. Счет заблокировали, а у тебя есть срочные платежи для работы — это может стать большой проблемой. Но до сих пор нет четкого понимания у предпринимателей, как избежать этих проблем.
Алик Киканян: Что касается блокировки счетов, то здесь необходимо различать блокировку счета и блокировку части денежных средств на счете. Это два разных понятия. В целом по закону банки имеют право блокировать счета, в случае если на то есть судебное решение. Что касается применения ФЗ-115, то банк обязан заблокировать денежные средства и любое другое имущество, если компания, либо физическое лицо, включена в «Перечень экстремистов». Это публичная информация, она есть на сайте Росфинмониторинга. И банк вправе отказать в совершении операции, но, подчеркну, только если есть на то основания, а именно наличие подозрений в том, что операция совершается в целях отмывания доходов или финансирования терроризма. Я разделю понятия «бизнес» и «физическое лицо». Если говорить о бизнесе, то есть простые рекомендации, которые позволяют избежать недопонимания с банком. В частности, у банков есть необходимость запрашивать у представителей бизнеса документы, подтверждающие происхождение поступающих на счета денежных средств, — исключительно в целях избежать вопросов со стороны Банка России в части того, что эти операции с данными денежными средствами были совершены не для отмывания доходов, получены не преступным путем и т. д., в силе иметь возможность это обосновать, отсюда и запрос документов. В моей практике все клиенты с пониманием к этому относятся, у них есть такие документы, в 98% случаев проблем не возникает. Иначе происходит, когда клиент недопонял, поспешил, начал бить в колокола, якобы у него блокируют счета, но на самом деле это могли быть запросы из банка о предоставлении документов, подтверждающих, откуда денежные средства взялись и почему совершается та или иная операция. Есть такое понятие — «сомнительные операции». Например, снятие крупных сумм денежных средств, при этом деньги поступают от юридических лиц на счета физических лиц за различные услуги. Оснований может быть много, насколько хватит фантазии исполнителя… Затем средства снимаются либо переводятся на счет физического лица в другую кредитную организацию. Это лишь один из самых простых и очевидных признаков этих самых «сомнительных операций». С учетом того, что лица, совершающие сомнительные операции, постоянно совершенствуют свои схемы, меняется законодательство в этой области и поэтому в обозримом будущем контроль со стороны банков за операциями своих клиентов будет усиливаться. Но, повторюсь, клиентам, совершающим обычные операции и не участвующим в подобных схемах, бояться не стоит. Однако если все же банк запрашивает, необходимо отнестись к этому с пониманием и представить все пояснения или документы и тогда риска отказа в совершении операции точно не будет. А еще лучше при совершении крупной операции заранее представить документы в банк.
 Тарас Криштанович: Насколько знаю, есть некий перечень Росфинмониторинга по определению, что такое «сомнительные операции».
Алик Киканян: Совершенно верно. Мы даем рекомендации нашим клиентам, это касается и частных лиц — собственников бизнеса, бенефициарных владельцев или управляющих, ведь они — как физические лица — получают обслуживание в нашем банке, у них премиальные карты без ограничений по лимитам денежных средств. И всегда, выдавая эту карту, понимая, какие она предоставляет возможности, мы предупреждаем: «Если вы регулярно будете выводить денежные средства со счетов юридических лиц или счета индивидуального предпринимателя на эту карту и обналичивать — это будет являться признаком, который заставит обратить внимание на вас более пристально и запросить документы, подтверждающие законность источника дохода». В числе признаков сомнительных операций может быть, например, отсутствие платежей в фонды по заработной плате. И причем это вовсе не стопроцентный признак того, что он не платит. Дело в том, что клиент может держать счета в разных банках. Через один банк он платит налоги, через другой — зарплату, он, может быть, оптимизировал свои банковские расходы. А через этот банк он осуществляет какие-то контракты. Например: Денис изготовил металлоконструкцию, продал ее, денежные средства поступили, у него, безусловно, договор, согласно которому он это сделал. Но мы видим, что ему деньги поступают, а зарплату он не платит, отчисления не делает, — деньги все время просто приходят и уходят. Естественно, мы обращаемся к Денису: «Откуда эти средства?» Он приносит договор, другие какие-то документы, и мы видим, что есть налогообложение, что все там легитимно, — и вопрос на этом исчерпан. Также мы можем видеть, что на его счет из месяца в месяц поступало 100 000 рублей и вдруг пошли миллионные платежи. Эти миллионные платежи он пытается снять наличными. Тоже признак сомнительной сделки. Что произошло? Может, бизнес пошел в рост, — и это замечательно. А может быть — что-то другое. Это банк и должен выяснить.
Дмитрий Субботин: Я хотел бы дополнить. Мы начали с того, что действительно происходят блокировки. Именно когда блокировка произошла, люди начинают обращаться в банк с вопросами. Кто сталкивался, те понимают. Тем не менее перед блокировкой идет запрос о предоставлении информации или документов в течение определенного времени.
Наталия Иванова: Это последняя такая уже грань?
Дмитрий Субботин: Да. «Просим предоставить документы на ваши такие-то и такие-то операции, которые стали сомнительными для банка». Дается срок, в течение которого организация должна предоставить документы: договор на подрядные работы или за поставку оборудования, либо еще что-то. Или, допустим, клиент работает с крупным контрактом в единственном лице в качестве ИП и крупные суммы поступают на его счет. По факту видно, что такой объем работ один человек выполнить не может. Соответственно, ему деньги приходят, когда кто-то выполнил работы, а через него просто идет транзит. Либо у него есть люди, которым он платит заработную плату, но «серую». Соответственно, налоги с заработной платы он не выплачивает или же у него по договорам есть свои подрядчики, с которыми он работает, и он просто с ними рассчитывается. Он эти документы предоставляет, соответственно — все хорошо. Если сомнительные операции переходят в статус нормальной операции, все это дело закрывается. То есть сначала делается запрос, потом происходит блокировка, но не счета, а дистанционного банковского обслуживания (онлайн-банка), для того чтобы клиент уже пришел к нам. «Запрос вам был, вы не отреагировали, так что, извините, возникло неудобство. Вы должны будете обратиться в банк, чтобы осуществить следующую операцию». Как правило, первый звонок происходит сразу же: «Почему мне заблокировали ДБО?» Начинается выяснение, клиент утверждает: «Я никакого сообщения не видел». Многие говорят, что эти сообщения неудобно всплывают или просто не читаются. Тем не менее клиент обращается в банк и операционист ему лично сообщает, что необходимо предоставить такие-то документы. При этом платежи — налоги, заработная плата — все равно проводятся, счет не заблокирован, просто принимаются платежные поручения на бумажном носителе. В дальнейшем, если клиент не предоставляет запрашиваемые документы, происходит блокировка средств и поступает предложение закрыть этот счет в данном банке, чтобы те вопросы, которые возникли у Росфинмониторинга по поводу счета клиента, не повторялись. И чтобы банк не потерял лицензию из-за сомнительных сделок. Предлагается перевести свои средства уже в другой банк.
Наталия Иванова: Соответственно, клиента вносят в некий список?
Тарас Криштанович: Я хотел спросить: есть ли некий черный список?
Дмитрий Субботин: Это не публичная информация, мы не можем такие данные клиентов публично размещать. Но коммуникация Росфинмониторинга и банков, безусловно, существует, это канал закрытый.
Алик Киканян: Так же, как «Бюро кредитных историй».
Тарас Криштанович: Что-то подобное, да? Чистоплотность клиентов.
Алик Киканян: Требования Росфинмониторинга. И банки галочки такие ставят. При открытии расчетного счета в другом банке, который соблюдает все законодательные акты и требования Центробанка, он обращается к этому списку. И уже видит.
Дмитрий Субботин: Еще раз отмечу, что в нашей клиентской базе практически на 100% клиенты добросовестные, просто порой возникает некоторое недопонимание процесса.
Тарас Криштанович: Получается, что, по сути, зная правила, если ты не занимаешься криминалом, то можно себя обезопасить…
Денис Паскалов: А можно еще вопрос? Я возвращаюсь к ФЗ-115. Насколько знаю, закон существует с 2015 года. Но на слуху сейчас вдруг стал…
Алик Киканян: С июня 2017 года банки стали получать перечни отказников, 26 июня, если не ошибаюсь. Скажем так, у нас в целом по стране политика усиления администрирования во всех сферах. Так получилось, что все взаимодействуют с банками. Поэтому руками банков, действительно, Центробанк, а также Росфинмониторинг и прочие надзорные органы пытаются привести в легитимное поле бизнес и физических лиц. Мы все оценили, что переводы средств с карты на карты — популярная тема, да ведь? На самом деле нет ни одной весточки официальной, что перевод с карты на карту будет облагаться налогом или будут возникать вопросы. Но я не могу исключать того, что в будущем что-то может поменяться, потому что основная цель государства — не повышать налоги, а обеспечить их собираемость. Вот это мы слышим постоянно. Я понимаю, что бизнес стремится оптимизировать налогообложение. Вы совершенно правильно отметили — примерно три года назад начали еще более активно контролировать деятельность банков. Второе место среди причин отзыва лицензий у банков — как раз несоблюдение Федерального закона №115.
Станислав Спирин: Алик, а можно еще про ФЗ? Мы обслуживаемся в банке, и в том году, видимо, стали больше контролировать — начались звонки из банка каждую пятницу: «Чтобы такие-то проценты по налогам начислены не были, вам надо доплатить, чтобы все было по критериям, чтобы там не было никаких блокировок, потому что вы недоплатили, и т. д.». Я говорю: «Слушайте, подождите, у нас, во-первых, обороты большие — мы платим не раз в квартал, а раз в месяц, по рассрочке». Банк даже ввел окошко, и от выручки делают расчет, от оборота. Пишут, какой процент сейчас у нас уплачен налогов и сколько нам надо, или не надо, доплатить.
Алик Киканян: Я более чем уверен, что это не Сургутнефтегазбанк, потому что для меня это тоже новость. Но как представитель банка я их могу понять. Они, во-первых, хотят вас обезопасить и исключить тот момент, чтобы вы не ушли от банка в связи с какими-то лишними вопросами от Росфинмониторинга. Есть один из признаков — размер налогов и других платежей менее 0,9% от дебетового оборота. К этому счету вопросы будут возникать с большей вероятностью. То есть налогов очень мало. Я отвечу — налоги могли пройти и через другие счета, но банк может не знать эту информацию, поэтому ему нужны документы…
Тарас Криштанович: Правильно ли я понимаю, что Центральный банк, Росфинмониторинг делегируют полномочия некоего контроля именно банкам?
Алик Киканян: К сожалению, нельзя назвать это делегированием. Это скорее приказ. Это — закон.
 Тарас Криштанович: Важный момент — неинформированность. Если это малое предприятие или ИП, где нет юристов, бухгалтеров, хозяин — и директор, и, как говорится, сантехник. И в первую очередь проблема коснется таких незащищенных слоев предпринимателей. Вы говорите, что предупреждают, я слышал другие истории, возможно, это касается других банков. Человек приходит, ему говорят: «Большое спасибо, мы не готовы с вами работать». Без предупреждения, без суда и следствия, с презумпцией виновности предлагают перебазироваться в следующий банк. Вы уверены, что так происходит во всех банках? Или это информация по вашим банкам?
Дмитрий Субботин: Лично я сталкивался с тем, что всегда происходит информирование. Но кто-то видит это предупреждение, кто-то нет. Соответственно, потом и говорят, что у них заблокировали счет без какого-либо предупреждения. Многим удобно сейчас пользоваться корпоративной картой, чтобы не оформлять платежное поручение, а напрямую оплачивать те или иные товары и услуги. Важно проинформировать клиента в момент выдачи такой карты, ведь все мы понимаем, что корпоративная карта привязана к расчетному счету и ее нельзя использовать в личных целях — например, покупать продукты.
Тарас Криштанович: Возникнут вопросы, да?
Дмитрий Субботин: Какое отношение к бизнесу эти продукты имеют? Если же это приобретение ГСМ, каких-то расходных материалов для деятельности, то должны быть подтверждающие документы. Купили, предположим, картридж для принтера — сохраните товарный чек. Когда банк затребует информацию, вы отчитаетесь: «Вот чек, вот принтер». Многие же используют корпоративную карту для снятия денежных средств. Это также подпадает под мониторинг. Ведь иногда суммы снимаются на выплату заработной платы тем сотрудникам, которые работают неофициально.
Станислав Спирин: Сейчас ограничили выдачу наличных денег. Все в основном рассчитываются посредством карт. Рассматривается, что все крупные покупки — машина, квартира — будут происходить по безналичному расчету.
Алик Киканян: Это законопроект.
Тарас Криштанович: Где законопроект — там и проект.
Алик Киканян: Криптовалюту до сих пор не приняли.
Елена Чернявская: Чтобы запросить происхождение денежных средств. Физик, к примеру, приходит с картой, все прозрачно, а он на эту машину копил полжизни.
Тарас Криштанович: У меня есть конкретный пример — с замечательным банком, VIP-клиентом которого я являюсь уже более десяти лет, — Альфа-банком. У меня там лежали денежные средства достаточно долгое время. И вот они мне срочно понадобились, звоню, чтобы предупредить. А мне говорят: «Первое — вы должны предоставить справку о происхождении денежных средств, второе — за снятие наличных предусмотрена комиссия 5% и третье — мы сможем вам отдать деньги через три дня». Я потерял дар речи секунд на сорок. Странно, когда я приносил эти деньги, у меня никто не спрашивал их происхождение, все были счастливы. А теперь потребовалась справка. Как потом выяснилось, это была некомпетентность сотрудника. На мой вопрос, какой формы должна быть справка, он ответил: «Ну, вы просто напишите на бумажке, что деньги получил там-то». В итоге, обратившись к вышестоящему руководству, на следующий день я получил деньги, причем без всяких комиссий. Проценты, как оказалось, снимают, если средства перечислить откуда-то и тут же их обналичить, а про справку просто позабыли… Возможно, все так быстро разрешилось, потому что я упомянул, что не первый год обслуживаюсь и, наверное, не стоит терять меня как клиента… Однако в тот момент я понял, что банковская ячейка — мое все. Те проценты на депозиты, которые сейчас предоставляет банк, не перекрывают все плюсы ячейки, когда вот в такую ситуацию попадаешь. Ведь я реально мог потерять большой контракт. Кто может прокомментировать, как людям, которые живут и не смотрят «Банковский вестник», «Все о банках», себя обезопасить?
Алик Киканян: Здесь некомпетентность сотрудников.
Тарас Криштанович: Но у сотрудника есть четко прописанный алгоритм действий.
Алик Киканян: Сотрудникам раз в квартал нужно тестирование. Иначе начинают путаться, возникает каша в голове. Действительно, если денежные средства были положены наличным путем либо они длительное время уже находятся в банке, то какие могут быть вопросы и о каких дополнительных комиссиях может идти речь?
Дмитрий Субботин: Комиссия может взиматься в каких-то банках, это вольное дело любого банка, но я не слышал.
Тарас Криштанович: Вот еще ситуация. Человек продает автомобиль, аванс ему перевели на карту, он пошел снимать деньги, но ему сказали: «Извините, денег вам не дадим, так как неясно происхождение этой суммы». И суд подтвердил, мол, банк правильно поступил, потому что сделка была подозрительной и не были предоставлены документы, так что банк молодец.
Станислав Спирин: На некоторых тренингах учат, что надо дружить с банкирами. Положите депозит, и все у вас будет хорошо. Сумма лежит, и реально у банка стало меньше каких-то вопросов.
Алик Киканян: Только не в том банке, который соблюдает нормы законодательства. Если в банке лежит миллиард рублей юрлица и это лицо начинает направо и налево выводить денежные средства без подтверждения, такого не будет. На кону лицензия от Центробанка. В 2017 году было отозвано 47 банковских лицензий, в 2016-м — 90. И второе место среди причин всех этих отзывов занимает как раз антиотмывочный закон. Представьте, насколько большие риски у банка… Он не станет смотреть ни на какие депозиты.
Тарас Криштанович: Вы сказали, 137 банков потеряли лицензии, значит, не все деньги вкладчиков перешли к этим вкладчикам. Сейчас существует тенденция укрупнения банков, мы видим объединение. Лично для меня это плохая тенденция. Потому что я вижу сегодняшнее отношение крупных банков к клиентам: отсутствует альтернатива, и ты все равно к ним придешь и будешь под любыми условиями работать, потому что имеет место некая монополия крупных компаний. Когда были мелкие банки, они лавировали, каждый банк был в чем-то хорош. И они подстраивались под клиентов. Сейчас сложилась ситуация, когда банк диктует условия. Это странно: ты платишь банку, а банк говорит тебе, как ты будешь с ним работать. В плане бизнеса, это не бизнес-обстановка, ведь конкуренция заставляет улучшать условия, изменяться, но происходит, к сожалению, все наоборот. И конечно, возникает вопрос, как обезопасить себя от отзыва лицензии и как доверять условно небольшим банкам, например Сургутнефтегазбанку или Россельхозбанку…
Алик Киканян: Я так много хочу сказать, честно говоря, теперь. Помню, и Сбербанк тоже подкачал в свое время… И здесь необходимо, наверное, провести параллель с государством. «Открытие» — очень большой банк был и есть пока, «Промсвязьбанк» — очень большой банк. Это очень большие банки. А как вы считаете, какая же причина отзыва лицензий стоит на первом месте?
Елена Чернявская: Недостаточно активов.
Алик Киканян: Вы правильно говорите, это называется «некачественная кредитная политика». Они выдавали денежные средства компаниям, которые не могли, собственно говоря, их гасить. И имеются определенные критерии характеристики банков, которые означают, что у них есть проблемы с денежными средствами. Также у них есть проблема с возвратами данных кредитов. А это напрямую влияет на возврат депозитов и просто денежных средств. Начну с депозитов, это самый простой вариант. Все гонимся за высокими ставками, однако эра высоких ставок заканчивается. Есть такое понятие у Центрального банка — «Полная стоимость вкладов», ПСВ. Новое требование связано с контролем процентной ставки по вкладу. Ставка до полугода — 7,9%, сейчас 7,78%, по-моему. На год — чуть меньше, и т. д. Те банки, которые не имели других возможностей финансировать себя, кроме как привлекать под высокие процентные ставки, зачастую спотыкались на этом, нарушая закон Центрального банка. И у них возникали лицензионные проблемы. Это уже сигнал, чтобы углубиться в вопрос выбора банка.
Тарас Криштанович: Слишком высокий процент под депозит?
Алик Киканян: Выше, чем средний. Информация о средней стоимости вкладов есть на сайте Центробанка. Ставки все время падают. Соответственно, падают ставки по кредитованию. Вы не могли не заметить, что ставки по той же ипотеке достаточно низкие сейчас, никогда в России не было таких ставок. 7,3% сейчас никого не удивишь. Это чистая ставка, не акционная.
Елена Чернявская: Мое мнение: хорош тот кредит, который тебе не одобрили. Очень много закредитованных компаний. Они потом идут перекредитовываться, и сейчас довольно сложная ситуация сложилась у строителей, например. Как раз из-за того, что был выдан кредит. Была политика тендеров странная, в основном с длинным плечом расчетов. Кредиты брались под оборотные средства, дальше — как снежный ком, последующие кредиты брались для того, чтоб покрыть предыдущие, в результате — просрочки платежей и т. д. У многих компаний в связи с этим начались сложности. Поэтому я к кредитам отношусь не очень хорошо.
Тарас Криштанович: А Россельхозбанк кредитует или нет? Само название смущает: где у нас сельское хозяйство?
Дмитрий Субботин: Изначально банк создавался государством, и участие государства в Россельхозбанке — 100%.Единственный акционер, который у нас есть, — это именно государство.
Елена Чернявская: Россельхозбанк — государственный банк?
 Дмитрий Субботин: Это на сто процентов государственный банк. Да, его специфика — сельское хозяйство. И есть конкретные программы кредитования сельского хозяйства. Но это не означает, что мы не работаем с иными отраслями. Работаем со всеми: это строительные компании, торговля, транспорт и прочее. Все, что возможно. Также есть понимание, что специфика бизнеса в ХМАО — это нефтесервисные компании, соответственно — контрактное кредитование, где должно быть по факту кредитования оборотных средств без залогов вместо залога — требование по контракту. Кредитование у нас есть, и частным лицам кредиты выдаем активно, например, для работников бюджетной сферы реальные ставки — 13,5–14%. Если говорить об ипотеке, то ставка по ипотеке, которая составляет 7,3%, зачастую бывает по агентским программам либо по аккредитованным строительным компаниям или объектам. По факту ставки по ипотеке, которые у нас есть на сегодня, составляют 9,2–9,3%.
Елена Чернявская: Под какой процент вы кредитуете юридических лиц?
Дмитрий Субботин: Для юрлиц сейчас нет фиксированной процентной ставки кредитования. Она рассчитывается, исходя из финансового состояния — запрашивается баланс. Анализируется риск банка при кредитовании, и в зависимости от категории назначается процентная ставка. Если взять крупный бизнес, который мы кредитуем в Сургуте, у нас есть ставки и 9%, а средняя составляет 11–12%.
Денис Паскалов: А строительство кредитуете? Ведь это первая рисковая отрасль, если кризис какой-то бахнет — сразу останавливается строительство.
Дмитрий Субботин: Когда был кризис строительный, соответственно, все банки прекратили кредитовать строительную отрасль. Сейчас мы ни одной отрасли не отказываем на месте.
Алик Киканян: Есть все-таки уровни лимитов в определенных отраслях. Нельзя концентрироваться, безусловно, на одной какой-то отрасли. Даже если она себя замечательно чувствует, есть определенное лимитирование. У строителей сейчас немного революционная ситуация, потому что с июля у них закрывается лазейка для дешевых денег. Они не смогут в долевку привлекать денежные средства от физических лиц. Раньше вы шли в банк, платили, эти деньги отдавали застройщику, чтобы он для вас строил. Сегодня государство сказало: «Мне надоели социальные волнения, когда вы не достраиваете. Давайте-ка вы сами идите в банк, берите деньги, стройте, а уже готовое продавайте людям». Поэтому сейчас они хотят по максимуму получить дешевые деньги. Это не секрет. Динамика выдачи наших ипотечных кредитов говорит о том, что спрос есть.
Тарас Криштанович: На самом деле мое четкое понимание, что кредит на инвестиции — это нужно и правильно. Есть неправильные кредиты, когда люди берут деньги, чтобы закрыть другой кредит. Или чтобы залатать дыры. Все это приводит к смерти компании. Любой кредит должен быть нацелен на инвестиционную деятельность. Ты хочешь вырасти: у тебя есть один завод, а ты хочешь сделать два. Ты видишь рынок и берешь кредит — это полезная штука. Взять ту же Америку и их историю, например. Они начали буйно развиваться, когда появились дешевые деньги и кредиты. И начался бурный рост промышленности и потребления. А у нас человек сидит и думает: «Зачем я буду что-то развивать, если завтра может что-то случиться?» Есть некий страх, поэтому нет развития. Предположим, твой бизнес приносит 20–25–30% годовых, ты берешь под 12, 14%. Около 20% — это твоя маржа, которую ты можешь снять. Но по факту взять кредит очень сложно. Да, если у тебя какая-то огромная компания — может быть, и проще. Но что касается малого бизнеса — это беда. Да, здорово — 12–10%. Но если копнуть глубже, нужно предоставить документы по всем компаниям, где ты являешься учредителем. Например, собрались три учредителя, посчитали и оказалось, что у них больше двадцати компаний. И получается, нужно предоставить учредительные документы и отчетность по всем этим компаниям. Понятно, что если собирать все эти документы, а потом ожидать, пока их еще проверит банк, то кредит в лучшем случае можно получить года через полтора, и то не факт. Я сам попадал в такую ситуацию. У нас был залог, обеспечение, у нас было движение по счетам — все хорошо, но при этом, чтобы получить кредит, ты должен просто умереть в муках. И поэтому развитие бизнеса притормаживается. Если у меня есть возможность, я делаю бизнес. Понимаю, что могу вложить деньги, через год-полтора я верну кредит и начну зарабатывать. Понятно, что я развиваюсь. Если я понимаю, что кредиты закрыты и я не могу развиваться в таком быстром темпе, мне надо развиваться на собственные деньги. Как я могу это сделать? Это долго. 2–3 года зарабатывал, вложил, тут рядом пробегает какой-то федерал, заходит на рынок — и тебя уже нет. У нас локальный бизнес, и, кстати, вот в этом ваш плюс, Сургутнефтегазбанк, — вы единственный банк, который здесь на месте и понимает рынок. Вы можете не быть такими неповоротливыми, как большие банки. У крупных банков люди, проверяющие тебя и твое состояние, сидят в другом месте, они тебя не видят. Они смотрят лишь цифры. Я понимаю, что, беря кредит, рискую, что если вдруг что-то пойдет не так, заберут все, что у меня есть, да еще и останусь должен. Зачем мне эти риски? Да не буду я ничего делать! Просто буду сидеть и проедать то, что заработал. Это блокирует рост. Я понимаю, что это вопрос не конкретно вам, это такой крик души. Но вы — те люди, которые могут транслировать эту ситуацию наверх, потому что банки зарабатывают на том, что предоставляют кредиты. А такими темпами попросту скоро некому их будет давать, потому что бизнес не развивается.
Станислав Спирин: И банки закроются потом…
Алик Киканян: Я не умаляю возможностей федералов, конечно. Но все-таки индивидуальные решения проходят там слишком много стадий. А в Сургутнефтегазбанке в этом плане быстрее. Не могу сказать, что банк должен выдавать кредиты всем. Давайте себя вспомним 20–25 лет назад. Мы же все друг у друга занимали деньги. Не было такого: прийти в банк, взять кредит… Проще у друга занять. Вот сегодня же есть осознание, кому можно занимать, кому нельзя занимать.
Тарас Криштанович: Никому нельзя занимать, если ты на этом не зарабатываешь.
Алик Киканян: А если зарабатываешь, можно всем занять?
Станислав Спирин: Нет, не всем.
Алик Киканян: Вот, коллеги. Уровень грамотности населения подрос, при этом уровень компетенции Центрального банка — регулятора банков — также очень сильно вырос. Усложнилась процедура выдачи кредитов. Скажу однозначно: тому клиенту, про которого мы ничего не знаем, мы не выдадим кредит даже под залог. Даже под очень большой залог.
Тарас Криштанович: Если у банка есть залог, он берет под 50% стоимости — условно свои риски банк застраховал. В чем страх банка, зачем столько заморочек, если ты даешь залоговый кредит?
Алик Киканян: Когда кредит становится условно плохим: допустим, вы перестали платить. Да, мы знаем, что мы этот залог когда-то заберем. С момента, когда он стал плохим, и до момента, когда заберем, проходят годы. Судебные процедуры, приставы… Все это время все сто процентов стоимости данного кредита — на расходах банка. Это убытки.
Елена Чернявская: Клиентоориентированность — это продуктивное взаимодействие и создание для клиента комфортной среды. Если банк дорожит своим клиентом, происходит диалог — клиентов предупреждают о возможных последствиях тех или иных действий. Но далеко не все, чтоб не сказать — единицы, знают требования Центробанка. Почему бы клиентскому менеджеру не предупредить клиента, мол, вот, ситуация произошла, ребята, вы что-то недосмотрели, счет может быть заблокирован. У моих клиентов возникали вопросы с финмониторингом — это был банк «Открытие», и должна сказать, управляющая доп. офисом повела себя очень правильно, она сама созванивалась с финмониторингом, с клиентом, досылали документы. В общем, все закончилось для компании хорошо, счета не заблокировали, банк не потерял клиента — хорошего, законопослушного клиента. Другим компаниям, которые были в других доп. офисах в аналогичной ситуации, просто отказывали в обслуживании. Тут вопрос именно во взаимодействии бизнеса с менеджером банка. Помогите нам. Мы очень хотим работать правильно.
 Станислав Спирин: Поверьте, я тоже. И тоже хочу помощь от них получить. Я к тому, что банки сейчас разрастаются. Они притягивали раньше клиентов, сейчас люди сами приходят, а тут такое отношение к ним. Ну, пришел — посидишь, подождешь…
Елена Чернявская: Это ведь странно, правда? Мы подстраиваемся под банк, а хочется дружить и взаимодействовать. Банк — вещь интимная, это кошелек компании, по сути.
Тарас Криштанович: Меня лично пугает, что все банки укрупнились. Получается, банковская сфера — это уже некий чисто математический алгоритм, где человеческий фактор почти исключен. Цифры не совпадают — «Большое спасибо, до свидания». Но бизнес — это ведь не только цифры, даже совсем не цифры. Я в этом вижу проблему. Потому что это закрывает вход новым предпринимателям, закрывает вход для развития существующего бизнеса. На мой взгляд, это нехорошая тенденция. Может быть, придет время, когда банки подумают и скажут: «Что же мы делаем? Надо поворачиваться другим местом и подходить более лояльно». Да, снижаются риски банков, но и падает клиентская база. Понятно, что есть нефтегазовая промышленность, но надо развивать и другой бизнес. Малый бизнес тоже приносит доход государству. Во всех странах, в той же Германии, например, порядка 80% бюджета — от малого и среднего бизнеса.
Елена Чернявская: Кроме того, чем меньше предприниматель, тем лучше он платит налоги. У нас ипэшники приходят еще до окончания финансового года, приносят все квиташки, платежки. Они очень активно работают. Давайте их развивать. Давайте создадим им для работы понятное пространство.
Наталия Иванова: Позвольте резюмировать встречу. Ваш счет в банке не заблокируют без решения суда, если вы не экстремист и не занимаетесь обналом, у вас есть документы по всем проводимым сделкам и вы платите все налоги. Нужно просто следить за сообщениями и предупреждениями в системах онлайн-банка и реагировать на них. Прежде чем доверять банку свои кровные, стоит посмотреть, не завышены ли в этом банке ставки по депозитам, — это первая весточка возможного отзыва лицензии. Брать кредит следует на инвестиционные цели, а не на латание финансовых дыр. Вот, вкратце как-то так. Будем все надеяться на лучшее, но и сами не плошать.
Благодарим за гостеприимство ресторан «Адмирал Джон Бенбоу», г. Сургут, пр. Комсомольский, 13, тел. 26-33-44.